


La próxima corrección inmobiliaria de Guatemala no necesariamente será una crisis: puede ser el inicio de una mejor ciudad

Actualizado: 5 sept

Cómo la lucha contra el narcotráfico, el lavado de dinero y la opacidad financiera puede desacelerar parte del auge inmobiliario, redistribuir capital hacia el interior del país y obligar a Guatemala a construir ciudades más sostenibles, conectadas y económicamente racionales.
Durante los últimos años, Guatemala ha experimentado una transformación urbana difícil de ignorar. En la Ciudad de Guatemala y sus municipios metropolitanos se multiplicaron las torres residenciales, edificios de oficinas, complejos de usos mixtos, bodegas, centros comerciales y proyectos verticales. El fenómeno responde a múltiples causas legítimas: crecimiento demográfico, formación de nuevos hogares, mayor bancarización, escasez relativa de tierra en sectores premium, demanda de vivienda cercana a centros de empleo, inversión empresarial y una extraordinaria entrada de remesas. Solo en 2025 Guatemala recibió aproximadamente US$25,530 millones en remesas familiares, 18.7% más que en 2024. Es una masa de capital suficientemente grande para transformar consumo, construcción, adquisición de terrenos y vivienda en prácticamente todo el territorio nacional. Sin embargo, junto a esos motores legítimos existe otra pregunta que Guatemala debe comenzar a formular con mayor seriedad: ¿qué porcentaje del crecimiento inmobiliario ha dependido de capital cuyo principal objetivo no es maximizar el retorno económico del inmueble, sino transformar liquidez de difícil justificación en activos formalmente legítimos?
La pregunta no implica acusar a la industria inmobiliaria guatemalteca en su conjunto. Sería incorrecto hacerlo. La mayor parte de desarrolladores, constructores, inversionistas, bancos, arquitectos y compradores participa legítimamente en la economía. Lo que sí está ampliamente documentado internacionalmente es que el real estate constituye uno de los vehículos preferidos para almacenar, estratificar e integrar capital ilícito, precisamente porque permite transformar dinero en un activo real, financiar construcciones mediante múltiples sociedades, utilizar deuda, preventas, fideicomisos, proveedores, contratistas y posteriores compraventas. FINTRAC, la unidad de inteligencia financiera canadiense, sigue considerando al sector inmobiliario vulnerable al lavado y ha documentado señales como utilización de compañías extranjeras, trusts, terceros, jurisdicciones offshore y estructuras destinadas a ocultar al beneficiario económico final. Para Guatemala, la discusión dejó además de ser puramente teórica. GAFILAT publicó recientemente tipologías regionales basadas en casos reales, y reportes sobre Guatemala correspondientes a 2023–2024 identificaron cuatro tipologías por aproximadamente Q5,195 millones, equivalentes a unos US$679 millones; entre ellas apareció un esquema donde constructoras y empresas vinculadas a obra pública participaron en triangulación de alrededor de US$50 millones.

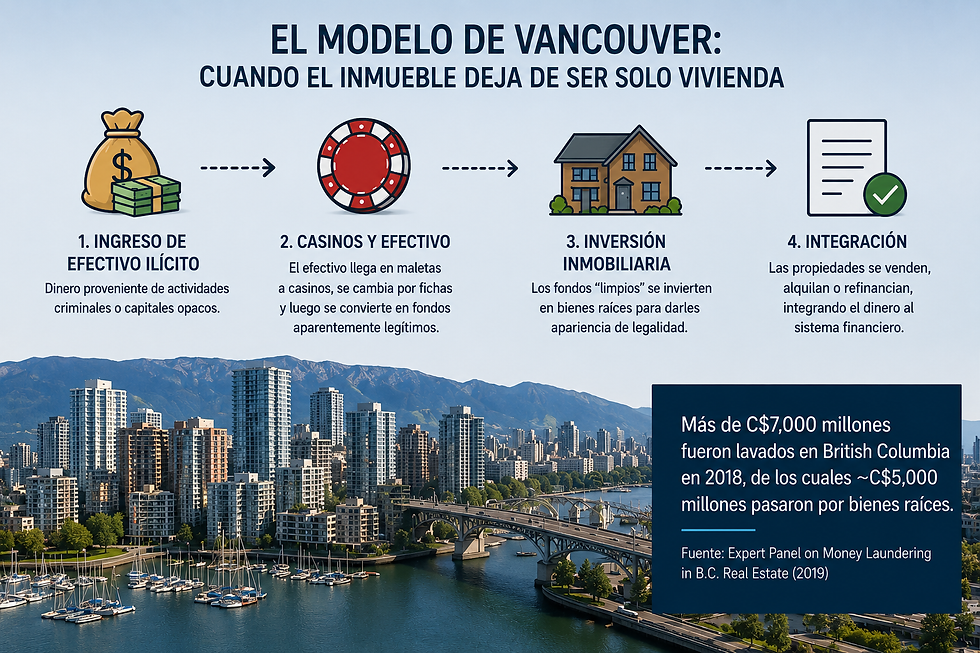
Vancouver: lo que ocurre cuando el inmueble deja de ser solamente vivienda
El precedente más útil para comprender este fenómeno probablemente sea Vancouver. Durante años, British Columbia observó cómo cantidades extraordinarias de capital ingresaban a casinos, bienes raíces, vehículos de lujo y estructuras corporativas. Aquello terminó siendo denominado popularmente “the Vancouver Model”: redes de banca informal y operadores financieros facilitaban movimientos de fondos entre personas que necesitaban sacar capital de China y organizaciones criminales que necesitaban introducir efectivo ilícito dentro del sistema financiero occidental. No significa que cada comprador chino ni cada propiedad adquirida tuviera relación con lavado; precisamente una de las lecciones del caso canadiense es la necesidad de distinguir inversión extranjera legítima de capital ilícito. Pero la escala del problema finalmente obligó al gobierno de British Columbia a crear investigaciones independientes y posteriormente la Cullen Commission, que celebró 138 días de audiencias, escuchó a 199 testigos y estudió casinos, real estate, bancos, profesiones legales y contables, criptomonedas, empresas intensivas en efectivo y estructuras corporativas.
Un panel experto encargado por British Columbia estimó que más de C$7,000 millones de dinero ilícito fueron lavados en la provincia durante 2018 y aproximadamente C$5,000 millones habrían pasado por real estate. El mismo panel consideró que un registro que permitiera identificar a los verdaderos beneficiarios de los terrenos era una de las medidas más importantes para reducir el problema. El caso es relevante para Guatemala porque demuestra algo fundamental: cuando determinado segmento del comprador no tiene la misma restricción de retorno que un inversionista tradicional, el precio puede empezar a separarse parcialmente de los fundamentos económicos. Un inversionista legítimo pregunta cuánto rentará el apartamento, cuál será su ocupación, cuánto pagará de mantenimiento, cuál será el cap rate y qué probabilidad existe de apreciación. Para quien necesita convertir capital opaco en patrimonio defendible, aceptar un rendimiento bajo e incluso una pérdida razonable; puede ser parte del costo de la operación. En ese escenario, el inmueble deja de competir exclusivamente bajo la lógica de oferta, demanda y productividad.
Eso no significa que el lavado haya sido la explicación dominante del aumento de precios de Vancouver. La ciudad también padecía restricciones de oferta, crecimiento poblacional, geografía limitada, tasas de interés reducidas y demanda extranjera legítima. Las propias autoridades canadienses reconocieron que la inversión internacional era uno entre varios factores. En un período estudiado antes del impuesto adicional de 2016, compradores extranjeros representaron alrededor de 6.6% de las operaciones residenciales de British Columbia y 7.9% del valor invertido; Metro Vancouver concentraba 73.3% de esas operaciones extranjeras. Después de introducirse un impuesto adicional de 15% a compradores extranjeros en agosto de 2016, la participación extranjera en las transacciones de Metro Vancouver descendió de forma muy marcada durante los meses siguientes, y la inflación de precios también se desaceleró temporalmente. La enseñanza no es que “AML hace caer los precios”, sino que cuando se reduce un flujo marginal de capital insensible al rendimiento, el mercado comienza nuevamente a exigir mayor racionalidad financiera.
El paralelismo guatemalteco: parecido en mecanismos, no necesariamente en escala
Guatemala no es Vancouver y sería metodológicamente irresponsable afirmar que ambos mercados funcionan de manera idéntica. Canadá contaba con enormes flujos internacionales provenientes de Asia y una estructura financiera distinta. Guatemala enfrenta otra combinación: narcotráfico, contrabando, corrupción, defraudación aduanera, estructuras empresariales pantalla, economía intensiva en efectivo, capital regional y redes transfronterizas. El propio GAFILAT señala que el lavado amenaza la competencia porque concentra riqueza ilegal y permite a estructuras delincuenciales expandirse dentro de la economía formal, identificando entre los delitos precedentes relevantes precisamente corrupción, narcotráfico, defraudación tributaria y aduanera y tráfico de personas.
La analogía útil, por tanto, está en la economía del mecanismo. El sector inmobiliario permite combinar terreno, construcción, facturación, sociedades, deuda y compradores finales dentro de un activo cuyo valor exacto es más difícil de determinar que el de un instrumento bursátil líquido. Puede existir además una larga distancia temporal entre adquisición del terreno, desarrollo, preventa, construcción y venta. Esa combinación crea oportunidades legítimas extraordinarias para inversión, pero también aumenta los puntos donde puede ocultarse un beneficiario final o introducirse dinero de procedencia dudosa. Las tipologías regionales de GAFILAT muestran precisamente mecanismos de colocación y estratificación mediante múltiples cuentas, depósitos, transferencias internacionales y compañías relacionadas.
Es aquí donde debe plantearse con cuidado la idea de una eventual captura parcial del mercado privado. No existe evidencia pública suficiente para afirmar que “la iniciativa privada guatemalteca está cooptada” como conjunto. Sí existe evidencia para sostener algo más preciso y probablemente más importante: cuando capital criminal entra de manera sostenida en sectores legales, distorsiona la competencia contra empresarios cuyo capital sí tiene costo, trazabilidad y obligación de producir retorno. Un desarrollador financiado por bancos, socios e inversionistas debe vender. Debe pagar intereses. Debe alcanzar determinada absorción mensual. Debe proteger margen. Una estructura cuya prioridad es introducir capital en la economía formal puede aceptar condiciones que el empresario normal no aceptaría. Esa asimetría termina afectando precios del suelo, contratos, proveedores y eventualmente influencia económica.
El Decreto 15-2026 puede alterar esa ecuación

Guatemala ya tomó una decisión estructural. El 2 de junio de 2026 el Congreso aprobó con 147 votos el Decreto 15-2026, Ley Integral para la Prevención y Represión del Lavado de Dinero u Otros Activos y del Financiamiento del Terrorismo, proveniente de la iniciativa 6593. La ley fue publicada el 17 de junio y entra en vigor el 17 de septiembre de 2026. Sustituye el marco que había operado durante más de dos décadas, integra las normas de lavado y financiamiento del terrorismo y busca acercar al país a las 40 recomendaciones del GAFI. Guatemala se está preparando, además, para una nueva evaluación mutua de GAFILAT enfocada no solamente en existencia formal de leyes, sino en efectividad, beneficiario final, supervisión basada en riesgo, inteligencia financiera, recuperación de activos y cooperación internacional.
Si ese marco funciona, su impacto inmobiliario probablemente no será una parálisis absoluta de construcción. Será una recalibración del capital marginal. Los proyectos con demanda auténtica, buena ubicación, deuda sostenible y producto competitivo seguirán teniendo compradores. Los proyectos cuya economía dependa de ventas poco sensibles al precio, estructuras excesivamente opacas o inversionistas incapaces de justificar adecuadamente fondos enfrentarán mayor fricción bancaria, notarial y de compliance. Esto puede traducirse inicialmente en ciclos de venta más largos, mayor due diligence, menor velocidad de preventa y más escrutinio sobre estructuras societarias.
Paradójicamente, esa desaceleración selectiva puede ser saludable. En vez de preguntar únicamente “¿cuántos metros cuadrados podemos construir?”, el mercado comenzará gradualmente a preguntarse “¿para quién estamos construyendo, qué demanda existe realmente, cómo se movilizarán esas personas y cuánto rendimiento puede generar este activo?”.
El Decreto 18-2026 cambia simultáneamente la economía del inmueble: menos carga sobre vivienda, mayor movilidad del capital y una nueva competencia por dónde construir
La transformación del mercado inmobiliario guatemalteco no estará determinada únicamente por una mayor presión contra el lavado de dinero. Casi simultáneamente, el país está modificando la estructura fiscal que determina cuánto cuesta poseer, transferir y realizar ganancias sobre determinados inmuebles. El Decreto 18-2026, publicado el 28 de agosto de 2026, reforma el Impuesto Único Sobre Inmuebles (IUSI), el régimen de Timbres Fiscales y determinadas reglas del Impuesto Sobre la Renta aplicables a la venta de propiedades. De acuerdo con el análisis jurídico de MollerLaw, la reforma introduce por primera vez una diferenciación significativa basada en el uso del inmueble: mientras los bienes comerciales quedan sujetos a escalas de 3, 6 y 9 por millar, los inmuebles destinados a vivienda, uso residencial o uso mixto quedan con una tasa de cero por millar, independientemente de su valor registrado. Este cambio es extraordinariamente relevante para el argumento central de este artículo porque, mientras el marco AML incrementa el costo regulatorio del capital opaco, la reforma del IUSI disminuye el costo de tenencia del capital legítimo colocado en vivienda. En términos económicos, ambas reformas pueden operar en direcciones complementarias: una busca dificultar que patrimonio ilícito encuentre anonimato dentro de activos formales y la otra puede mejorar la rentabilidad neta de activos residenciales para inversionistas cuyo capital sí tiene trazabilidad y cuyo objetivo principal es producir patrimonio, renta o vivienda.
La dimensión más interesante se encuentra en la definición de quién puede beneficiarse. El memorándum advierte que el texto aprobado condiciona la tasa cero principalmente al destino o uso del inmueble, y no expresamente a que el propietario sea una persona individual, a que sea su vivienda habitual o a que el inmueble no esté arrendado. Bajo una lectura literal, MollerLaw considera que existen argumentos para que la exención alcance también vivienda destinada a alquiler e incluso vivienda cuyo propietario registral sea una sociedad, siempre que su clasificación catastral continúe siendo habitacional, residencial o mixta. Esta interpretación todavía debe manejarse con prudencia, porque el mismo memorándum advierte que las autoridades tienen un período de adecuación y que podrían adoptar criterios administrativos más restrictivos. Sin embargo, si prevalece la lectura amplia del texto, Guatemala estaría creando un incentivo fiscal que favorece directamente la producción y tenencia de vivienda, incluyendo potencialmente unidades destinadas a renta. Esto podría modificar la ecuación financiera de proyectos residenciales fuera de los sectores premium de la capital, donde el menor precio del suelo combinado con ausencia de IUSI podría mejorar significativamente los retornos de alquiler.
La reforma introduce además un segundo incentivo que puede aumentar la movilidad patrimonial: a partir del 1 de enero de 2027, las personas individuales que vendan inmuebles fuera del giro habitual de un negocio inmobiliario podrán beneficiarse de una exención del ISR sobre la ganancia de capital. La exención no aplica a sociedades, fideicomisos ni a personas individuales que tengan registradas actividades de compraventa, lotificación, urbanización, construcción para venta, desarrollo, intermediación o comercialización inmobiliaria. Esta distinción puede parecer meramente tributaria, pero posee implicaciones urbanas importantes. Reducir el costo fiscal de desinvertir de una propiedad puede aumentar la liquidez del mercado secundario y facilitar que familias e inversionistas individuales roten patrimonio hacia nuevas ubicaciones, nuevos desarrollos o ciudades intermedias. Un propietario de un inmueble altamente apreciado en la capital, por ejemplo, podría tener un incentivo mayor para vender y reasignar parte de ese capital hacia vivienda de renta, turismo, proyectos regionales o activos productivos donde el costo por metro cuadrado y el potencial de rendimiento sean superiores.
De esta forma, la posible desaceleración de ciertos segmentos inmobiliarios metropolitanos no debería analizarse solamente desde la reducción del capital ilícito o especulativo. Al mismo tiempo que la legislación AML puede incrementar la transparencia del origen de fondos, el Decreto 18-2026 puede reducir el costo estructural de poseer vivienda y facilitar la transferencia de patrimonio entre personas individuales. Esa combinación puede provocar una separación más clara entre dos mercados: por un lado, proyectos cuyo valor dependía excesivamente de apreciación, escasez artificial o compradores poco sensibles al retorno; por el otro, proyectos residenciales capaces de justificar su precio mediante renta, demanda real, conectividad, ubicación y costo fiscal reducido. En otras palabras, la reforma puede fortalecer precisamente la clase de inversión inmobiliaria que este artículo plantea como necesaria: aquella donde el activo debe demostrar utilidad económica y no solamente capacidad para recibir capital.
La tercera modificación relevante consiste en que una parte de la recaudación proveniente del Impuesto de Timbres Fiscales sobre segundas y posteriores transferencias de inmuebles tendrá un destino específico para la municipalidad donde se ubica la propiedad. La SAT podrá además intercambiar información con el Registro General de la Propiedad y con las municipalidades para dar trazabilidad a esa recaudación. Este mecanismo introduce algo que Guatemala ha necesitado durante décadas: una conexión más directa entre actividad inmobiliaria local y recursos municipales. Si el volumen de transacciones aumenta fuera de la capital, las municipalidades de ciudades secundarias podrían capturar una parte mayor de los ingresos derivados de esa actividad. El diseño por sí solo no garantiza mejor urbanismo (la calidad del gasto público sigue siendo determinante), pero crea una oportunidad para que municipios con creciente actividad inmobiliaria fortalezcan infraestructura, servicios públicos, espacio urbano y capacidad administrativa en lugar de depender exclusivamente de transferencias centrales.
Esto conecta directamente con la necesidad de descentralizar el desarrollo. El nuevo esquema tributario puede hacer más atractiva la vivienda precisamente en regiones donde hoy el precio del suelo permite producir unidades con mejores rendimientos que en determinados sectores saturados de la Ciudad de Guatemala. Quetzaltenango, Escuintla, Sacatepéquez, Zacapa, Izabal y otros mercados regionales podrían beneficiarse no porque el capital sea obligado administrativamente a salir de la capital, sino porque la nueva matemática fiscal puede hacerlo racional. Si un inmueble residencial ya no carga IUSI, el inversionista comienza a comparar con mayor claridad precio de adquisición, alquiler esperado, crecimiento económico regional, infraestructura futura y apreciación. Bajo esa lógica, el diferencial entre comprar el enésimo apartamento de alto valor dentro de un corredor congestionado de la capital y financiar vivienda, logística o usos mixtos en una ciudad secundaria puede empezar a estrecharse o incluso invertirse.
Existe, sin embargo, una tensión que debe reconocerse. La misma reforma que favorece vivienda podría generar incentivos para reclasificar inmuebles comerciales o estructurar proyectos para aprovechar la categoría de “uso mixto”. El memorándum de MollerLaw precisamente advierte que la clasificación registral y catastral será determinante para establecer la exención y recomienda verificar el tratamiento directamente con Catastro o la municipalidad correspondiente. Por eso, si Guatemala pretende utilizar esta reforma como instrumento de desarrollo, tendrá que evitar que el concepto de uso mixto se convierta solamente en una categoría fiscal. El uso mixto debería significar verdaderamente vivienda, comercio de proximidad, oficinas, servicios y movilidad integrados dentro de un mismo tejido urbano. Bien implementada, la reforma podría favorecer precisamente el tipo de ciudad compacta que reduce desplazamientos y dependencia del automóvil; mal implementada, podría convertirse en una competencia de clasificación fiscal sin transformación urbana real.
Aquí aparece una oportunidad extraordinaria para vincular política fiscal, AML y planeamiento territorial. La tasa cero del IUSI para vivienda puede utilizarse como incentivo para aumentar oferta residencial. La trazabilidad de transferencias y beneficiarios finales puede reducir el espacio para el capital criminal. El destino municipal de parte de los timbres puede fortalecer a las ciudades donde ocurren las transacciones. Y una política de movilidad y zonificación bien diseñada puede dirigir esa inversión hacia corredores de transporte, centros regionales y desarrollos de uso mixto. El resultado deseable no sería ni una burbuja inmobiliaria ilimitada ni una paralización del sector, sino un mercado más líquido, transparente y disciplinado por rendimiento real.
Esta interacción entre los Decretos 15-2026 y 18-2026 permite reformular la tesis del artículo de manera todavía más precisa: Guatemala no parece encaminada simplemente hacia “menos construcción”, sino hacia una eventual sustitución de capital y una redistribución de incentivos. El dinero de origen dudoso encontrará progresivamente mayores controles; mientras tanto, familias, inversionistas individuales, arrendadores, expatriados y eventualmente capital de diáspora pueden encontrar condiciones fiscales más atractivas para adquirir o rotar vivienda formal. Si posteriormente esas inversiones pueden complementarse con stablecoins reguladas, mejores mecanismos de KYC, registros de beneficiario final y vehículos legales de inversión transfronteriza, el país puede comenzar a reemplazar una economía inmobiliaria basada parcialmente en opacidad por otra basada en trazabilidad, rendimiento, vivienda y formación patrimonial.
La consecuencia urbana puede ser profunda. Durante años, el debate inmobiliario guatemalteco se concentró en cuánto podía crecer verticalmente la capital. Las reformas de 2026 obligan a formular una pregunta distinta: ¿en qué lugar del territorio produce mayor bienestar y mayor retorno cada nuevo quetzal de inversión inmobiliaria? Si la respuesta empieza a incluir Quetzaltenango, Escuintla, Zacapa, Izabal, Petén y otros polos regionales, entonces la reforma tributaria puede terminar haciendo algo mucho más importante que modificar el IUSI: puede contribuir a desmontar lentamente la hipercentralización económica del país.
El verdadero problema de la capital no es que se construya demasiado: es que suelo, densidad y movilidad han evolucionado por separado
La transición hacia una urbanización más verde puede comenzar con principios simples, medibles y fácilmente comunicables. Uno de los más conocidos es la regla 3-30-300, formulada por el profesor Cecil Konijnendijk, que propone tres umbrales mínimos de contacto cotidiano con la naturaleza: que cada persona pueda ver al menos 3 árboles desde su hogar, que viva en un vecindario con al menos 30% de cobertura arbórea, y que tenga acceso a un espacio verde público de calidad a no más de 300 metros de distancia. Más que una regla paisajística, este enfoque introduce una lógica urbana distinta: la vegetación deja de ser decoración y pasa a convertirse en infraestructura de salud, confort térmico, caminabilidad, resiliencia climática y calidad de vida. Aplicada a Guatemala, esta idea podría trascender del diseño de un edificio o condominio hacia una planificación territorial completa, donde nuevos desarrollos residenciales, corredores de transporte, usos mixtos y ciudades intermedias incorporen desde su origen arbolado urbano, parques de proximidad, corredores verdes, ciclovías, drenaje natural y espacios caminables. De esa manera, la urbanización verde no sería un lujo reservado para ciertos proyectos premium, sino un estándar estructural capaz de orientar cómo deberían crecer la Ciudad de Guatemala y los nuevos polos inmobiliarios del interior del país.

La verticalización no es, por sí misma, un problema ambiental ni urbanístico. De hecho, construir densamente puede ser mucho más sostenible que continuar extendiendo urbanizaciones horizontales sobre montañas, bosques y periferias. El problema aparece cuando la densificación ocurre sin transporte masivo, caminabilidad, empleo cercano, servicios y espacio público. Una torre de 25 pisos puede ser urbanísticamente eficiente si sus residentes caminan hacia comercio, escuelas y transporte. La misma torre puede empeorar radicalmente la ciudad cuando aporta cientos de automóviles adicionales a una red vial prácticamente invariable.
Aquí Guatemala puede aprender de modelos utilizados en ciudades considerablemente más desarrolladas. El Transit-Oriented Development (TOD) organiza vivienda, comercio y empleo alrededor de estaciones de transporte masivo. Copenhagen, Stockholm, Singapore, Hong Kong y Tokyo han utilizado distintas versiones de esta lógica. El Banco Mundial señala que duplicar la densidad de empleos puede elevar la productividad urbana aproximadamente entre 5% y 10%, siempre que densificación y transporte funcionen conjuntamente. Curitiba ofrece otra referencia particularmente relevante para Latinoamérica: concentró buena parte de su crecimiento urbano a lo largo de corredores de transporte, en vez de construir densidad indiscriminadamente lejos de ellos.
Ese debería convertirse en uno de los resultados indirectos más interesantes de la normalización financiera guatemalteca: sustituir una lógica de construir donde existe capital disponible por otra de construir donde existe utilidad urbana.
La Ciduad de Guatemala podría permitir mucha más densidad en corredores directamente conectados con transporte colectivo de alta capacidad y simultáneamente proteger barrancos, corredores biológicos, zonas de recarga hídrica y áreas verdes. Los nuevos desarrollos deberían medir no solamente metros vendibles sino distancia caminable a transporte, proporción de uso mixto, cobertura arbórea, captación de agua, tratamiento, consumo energético, infraestructura peatonal y número estimado de viajes vehiculares generados. La “ciudad verde” del futuro no es una colección de edificios cubiertos de plantas: es una ciudad donde el ciudadano necesita recorrer menos kilómetros para vivir.
De la hipercentralización inmobiliaria hacia un sistema de ciudades
Existe además una segunda consecuencia posible de la transformación financiera: cuando los proyectos de la capital tengan que competir más estrictamente por rendimiento real, parte del capital buscará activos con mejores fundamentales fuera de ella. Guatemala posee una anomalía económica evidente: una enorme cantidad de riqueza, empleo corporativo, instituciones y capital permanece concentrada en el área metropolitana, aunque varios de los mayores motores futuros del país se encuentran fuera de ella.
Quetzaltenango puede absorber vivienda, educación, BPO, servicios médicos y tecnología. Escuintla posee lógica industrial y logística por su conexión con Puerto Quetzal. Antigua y Sacatepéquez tienen demanda turística, residencial y de hospitality (aunque precisamente por ello necesitan límites ambientales y de patrimonio particularmente estrictos). Izabal tiene potencial industrial, logístico y portuario. Zacapa puede convertirse en nodo oriental. Petén posee una economía completamente distinta asociada a turismo, patrimonio, agricultura y logística. El corredor del Pacífico puede beneficiarse de agroindustria, manufactura y comercio exterior. Una política inmobiliaria madura permitiría que cada región desarrolle clusters económicos acompañados de vivienda, en vez de exportar continuamente trabajadores hacia la capital.
Y aquí aparece una fuente de capital que cambia por completo la ecuación: las remesas. Los US$25.5 mil millones recibidos durante 2025 no representan simplemente consumo; constituyen una gigantesca fuente potencial de ahorro e inversión distribuida territorialmente. Si una fracción mayor pudiera canalizarse hacia desarrollos formales, vivienda productiva, pequeños parques industriales, turismo, bodegas, centros médicos y proyectos regionales mediante instrumentos transparentes, Guatemala podría sustituir gradualmente capital opaco por capital diáspora perfectamente identificable.
GENIUS, stablecoins y el posible nuevo conducto del capital diáspora
Aquí es importante hacer una precisión jurídica. El GENIUS Act estadounidense ya es ley: fue firmado el 18 de julio de 2025 y creó el primer marco federal estadounidense específico para payment stablecoins. Exige, entre otras cosas, reservas líquidas, divulgación de reservas y cumplimiento AML bajo el Bank Secrecy Act. La administración estadounidense además plantea explícitamente las stablecoins denominadas en dólares como infraestructura potencial para modernizar pagos internacionales. Un informe oficial estadounidense señala que en 2024 una remesa pequeña transfronteriza tenía un costo global promedio cercano a 6.4%, y apenas 33.5% de los pagos minoristas transfronterizos se liquidaban dentro de una hora; de allí el interés en tecnologías que reduzcan costo y tiempo.
Pero es importante no atribuirle al GENIUS Act algo que la norma no dice: no crea un programa bilateral de inversión inmobiliaria entre Estados Unidos y países aliados. Su efecto potencial es indirecto y quizá más interesante: crea rieles regulados de dólares digitales que, combinados con regulación compatible en Guatemala, podrían facilitar inversión y pagos transfronterizos verificables.
Lo mismo debe aclararse sobre el CLARITY Act. La Cámara de Representantes lo aprobó en julio de 2025 por 294–134; el Senate Banking Committee lo avanzó en mayo de 2026 por 15–9, pero a finales de agosto de 2026 todavía seguía pendiente de acción del pleno del Senado. Por tanto, todavía no debe describirse como ley vigente. Su dirección, sin embargo, es significativa: Estados Unidos está intentando llevar activos digitales hacia un sistema regulado donde innovación y vigilancia de financiamiento ilícito puedan coexistir.
Para Guatemala, esta combinación podría ser profundamente transformadora. Imaginemos un guatemalteco residente en Houston, Los Ángeles o Miami que quiera invertir US$5,000 o US$25,000 en un proyecto de vivienda, logística o turismo en Quetzaltenango, Escuintla o Izabal. Hoy existe fricción bancaria, documental, contractual y operativa. En una infraestructura futura de activos tokenizados o participaciones digitales reguladas, stablecoins respaldadas, KYC, beneficiario final identificable y contratos adecuados, la inversión podría viajar de manera casi inmediata y dejar un registro de procedencia extraordinariamente superior al efectivo. El objetivo correcto de AML no debería ser impedir este tipo de innovación, sino hacer que el capital transparente tenga menos fricción que el capital criminal.
El peligro sería combatir el lavado destruyendo simultáneamente la innovación

Aquí se encuentra probablemente la discusión más delicada para Guatemala. Una ley AML mal implementada puede producir exactamente el efecto contrario al deseado: bancos evitando clientes legítimos por miedo regulatorio, startups incapaces de abrir cuentas, empresas fintech excluidas, costos de cumplimiento desproporcionados para pequeños negocios y remesas sometidas a fricción excesiva. El Congreso mismo defendió durante el debate que la nueva normativa no debía criminalizar el efectivo ni perseguir automáticamente a la economía informal.
La clave debería ser supervisión basada en riesgo, no prohibición indiscriminada. Una transacción transparente en stablecoin proveniente de un wallet verificado, con historial de fondos y beneficiario identificado, puede ser en ciertos casos mucho más auditable que una secuencia de sociedades, cheques, efectivo, préstamos privados y testaferros. Blockchain no elimina el lavado; también puede utilizarse ilícitamente. Pero una infraestructura correctamente diseñada aporta trazabilidad que sencillamente no existe con ciertos mecanismos tradicionales.
Por ello Guatemala debería evitar una contradicción histórica: modernizar su legislación antilavado con estándares del siglo XXI mientras obliga a la innovación financiera a utilizar infraestructura del siglo XX.
Lo que probablemente sucederá entre 2026 y comienzos de la próxima década
Mi tesis no es que Guatemala vaya a sufrir necesariamente un crash inmobiliario. Es mucho más probable que ocurra una segmentación.
El primer segmento será el desarrollo basado en fundamentos: vivienda efectivamente demandada, industrial, logística, hospitality, proyectos de usos mixtos, vivienda vinculada a empleo y activos con rendimientos justificables. Ese capital puede incluso crecer.
El segundo segmento será el desarrollo especulativo sostenido por expectativas de apreciación permanente. Será mucho más sensible a tasas, inventario y absorción.
El tercero (mucho más difícil de cuantificar) será aquel que haya dependido de capital para el cual la rentabilidad inmobiliaria era secundaria frente a la necesidad de integrar patrimonio dentro de la economía formal. Si los controles de beneficiario final, bancos, notarios, profesionales, sociedades y transferencias funcionan realmente, este segmento debería contraerse.
Y cuando desaparece parcialmente un comprador que no exigía rendimiento, el precio de mercado comienza nuevamente a recibir disciplina.
Eso puede significar terrenos que ya no justifican determinada valoración, proyectos postergados, desarrolladores reorganizando etapas y compradores exigiendo mejores precios. Pero también puede producir algo mucho más positivo: capital desplazándose hacia donde cada dólar compra más productividad.
Un millón de dólares invertido en un apartamento premium adicional dentro de un corredor congestionado de la capital genera determinada utilidad. Ese mismo millón invertido en vivienda alrededor de un nuevo parque industrial, un centro logístico regional, un complejo médico o un proyecto turístico puede crear empleo, incrementar valor de terrenos vecinos y reducir migración interna hacia La Ciudad de Guatemala.
La oportunidad: reemplazar capital opaco por capital productivo
La lucha contra lavado, narcotráfico y corrupción no debería entenderse únicamente como política criminal. Puede convertirse en una reforma del mecanismo de asignación de capital del país.
Cuando el dinero ilícito compite con dinero legítimo, no solamente corrompe funcionarios. También altera precios, recompensa conexiones por encima de productividad y puede terminar colonizando partes de la iniciativa privada. El empresario genuino termina compitiendo contra capital cuyo costo económico es artificialmente bajo. La verdadera economía de libre mercado necesita precisamente lo contrario: propiedad privada, contratos, competencia y capital cuyo origen y riesgo económico sean auténticos.
Si Guatemala implementa correctamente el Decreto 15-2026, protege simultáneamente innovación financiera, adopta mecanismos modernos de beneficiario final y crea vías transparentes para remesas, stablecoins e inversión extranjera legítima, la próxima etapa puede verse muy distinta de la anterior.
La capital probablemente continuará verticalizándose, pero tendrá cada vez menos sentido hacerlo sin movilidad. El desarrollo metropolitano deberá comenzar a alinearse con transporte, servicios y resiliencia ambiental. Las regiones pueden recibir una proporción mayor del nuevo capital inmobiliario. Las remesas pueden evolucionar de mecanismo familiar de subsistencia hacia vehículo de formación patrimonial. La tokenización y las stablecoins reguladas pueden disminuir el costo de invertir entre Estados Unidos y Guatemala. Y el capital internacional legítimo puede encontrar precisamente aquello que el capital institucional busca: certeza jurídica, trazabilidad y mercados donde todavía existe enorme margen de crecimiento.
La oportunidad, por tanto, no consiste en detener la construcción. Consiste en cambiar por qué, dónde, para quién y con qué capital construimos.
Vancouver ofrece una advertencia importante: una ciudad puede descubrir demasiado tarde que parte de la demanda extraordinaria que parecía representar prosperidad también estaba distorsionando el precio de sus activos. Guatemala tiene la posibilidad de aprender antes de llegar a ese extremo. La respuesta correcta no es transformar el AML en una muralla contra el emprendimiento, el efectivo legítimo, las criptomonedas o la inversión extranjera. Es construir un sistema donde sea progresivamente más costoso esconder capital y simultáneamente más sencillo invertir capital transparente.
Si eso ocurre, la eventual desaceleración de cierta parte de la actual expansión inmobiliaria no debería interpretarse como el fracaso del desarrollo guatemalteco. Podría ser exactamente lo contrario: el momento en que Guatemala deje de medir su modernización por el número de torres construidas y comience a medirla por la calidad de las ciudades, la productividad de su infraestructura, la procedencia del capital y la cantidad de prosperidad sostenible que cada proyecto deja a su alrededor.
Y esa transición podría resultar mucho más importante para Guatemala que otra década de crecimiento inmobiliario concentrado únicamente en la capital.
Fuentes y referencias consultadas
AGΝ / Banco de Guatemala: Remesas familiares 2025 y récord anual reportado.
FINTRAC (Canadá): Riesgos y tipologías de lavado de dinero en bienes raíces.
GAFILAT: Perfil de Guatemala y tipologías regionales de lavado de activos.
Cullen Commission / Gobierno de British Columbia: Investigación sobre lavado de dinero en casinos, bienes raíces y otros sectores.
Statistics Canada / Gobierno de British Columbia: Datos sobre inversión extranjera y medidas de política inmobiliaria en Vancouver.
Congreso de la República de Guatemala: Decreto 15-2026 e información sobre la iniciativa 6593.
Banco Mundial: Transit-Oriented Development y productividad urbana.
Casa Blanca de Estados Unidos: GENIUS Act y reporte sobre activos digitales y pagos transfronterizos.
U.S. House Financial Services Committee: Avance legislativo del CLARITY Act.
Nota metodológica. Este artículo distingue entre hechos documentados e inferencias económicas. No atribuye conductas ilícitas a empresas, desarrolladores o sectores específicos sin evidencia pública individualizada. Las comparaciones con Vancouver se utilizan como referencia de mecanismos y políticas, no como afirmación de equivalencia en escala o estructura.
Comentarios